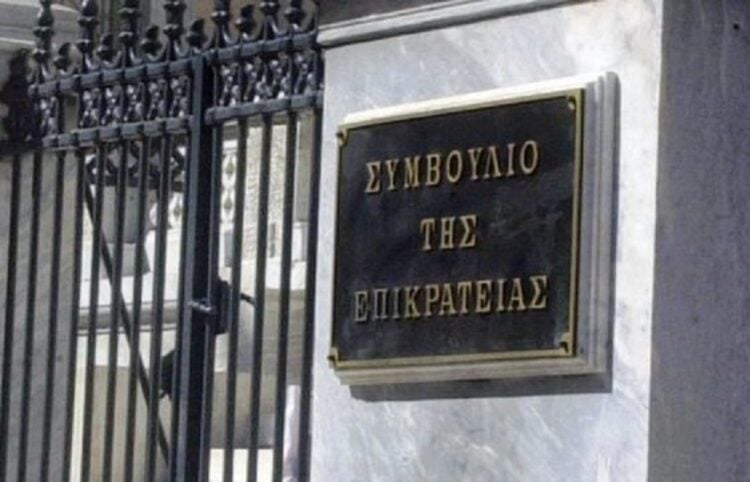
Αντισυνταγματικές έκρινε το Συμβούλιο της Επικρατείας τις διατάξεις που προβλέπουν 20ετή και 10ετή παραγραφή του δικαιώματος του Δημοσίου να επιβάλλει φορολογικές επιβαρύνσεις σε περιπτώσεις φοροδιαφυγής.
Με την απόφαση 1246/2026, η επταμελής σύνθεση του Β΄ Τμήματος του ΣτΕ έκρινε ότι η 20ετής παραγραφή, που προβλέπεται από τον ν. 4174/2013, παραβιάζει τη συνταγματική αρχή της αναλογικότητας. Ως εκ τούτου, για τις συγκεκριμένες φορολογικές αξιώσεις εφαρμόζεται η πενταετής παραγραφή.
Το δικαστήριο έκρινε επίσης αντισυνταγματική τη μεταβατική ρύθμιση που προέβλεπε 10ετή παραγραφή. Σύμφωνα με την απόφαση, η διάταξη του ν. 4646/2019 αντίκειται στο άρθρο 78 του Συντάγματος, καθώς εφαρμοζόταν και σε φορολογικό έτος προγενέστερο από το προηγούμενο έτος της δημοσίευσης του νόμου.
Η απόφαση εκδόθηκε από την επταμελή σύνθεση του Β΄ Τμήματος, με πρόεδρο τον αντιπρόεδρο Κωνσταντίνο Κουσούλη και εισηγήτρια τη σύμβουλο Επικρατείας Μαρία Σταματοπούλου.
Με την κρίση του, το ΣτΕ θέτει έτσι ως γενικό κανόνα για τις συγκεκριμένες περιπτώσεις την πενταετή παραγραφή του δικαιώματος του Δημοσίου για την επιβολή φορολογικών επιβαρύνσεων λόγω φοροδιαφυγής.